
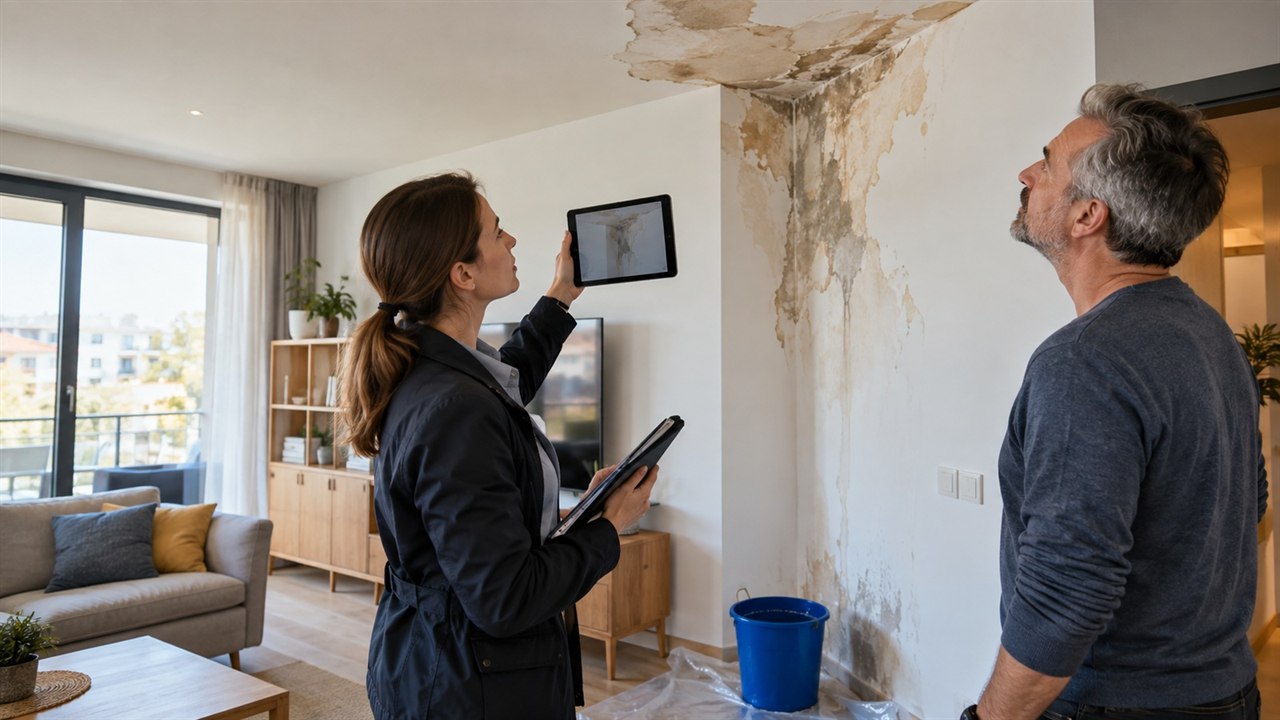
Polisa mieszkaniowa może chronić przed skutkami pożaru, zalania, kradzieży czy innych zdarzeń, ale tylko w zakresie zapisanym w umowie. Sama nazwa „ubezpieczenie mieszkania” niewiele mówi. O realnej ochronie decydują suma ubezpieczenia, katalog ryzyk, wyłączenia odpowiedzialności i obowiązki właściciela.
Rzecznik Finansowy w poradniku z 2026 r. zwraca uwagę na ryzyko niedoubezpieczenia. Jeśli wartość domu lub mieszkania wzrosła, a suma w polisie została na dawnym poziomie, odszkodowanie przy dużej szkodzie może nie wystarczyć na odtworzenie majątku. Osobno warto policzyć wartość ruchomości — sprzętu, mebli, elektroniki i innych rzeczy znajdujących się w lokalu.
Najważniejsze są wyłączenia i karencje
Nie każde ryzyko działa od pierwszego dnia. Rzecznik Finansowy przypomina, że przy ochronie powodziowej ubezpieczyciele mogą stosować nawet 30-dniową karencję. Problemy przy wypłacie mogą pojawić się także wtedy, gdy właściciel nie wykonał wymaganych przeglądów technicznych albo szkoda wynika ze zdarzenia wyłączonego w ogólnych warunkach ubezpieczenia.
Przed odnowieniem polisy warto zrobić prosty audyt: oszacować aktualną wartość nieruchomości, spisać droższe wyposażenie, sprawdzić limity odpowiedzialności i przeczytać wyłączenia. W przypadku domu znaczenie mogą mieć także budynki gospodarcze, instalacje zewnętrzne, fotowoltaika czy ogrodzenie. Najtańsza składka nie zawsze oznacza najtańsze ubezpieczenie, jeśli po szkodzie okaże się, że kluczowy element nie był objęty ochroną.
Źródła
Rzecznik Finansowy — poradnik ubezpieczenia mieszkań i domów: https://rf.gov.pl/jak-dobrze-ubezpieczyc-mieszkanie-lub-dom-nowy-poradnik-rzecznika-finansowego-w-formule-pytan-i-odpowiedzi-qa/
Rzecznik Finansowy — poradnik PDF: https://rf.gov.pl/wp-content/uploads/2026/01/Poradnik_Ubezpieczenia-mieszkaniowe-1.pdf
Formaty reklamowe wewnątrz artykułu
Reklamy wplecione między akapity najlepiej działają w układzie poziomym lub prostokątnym.


