
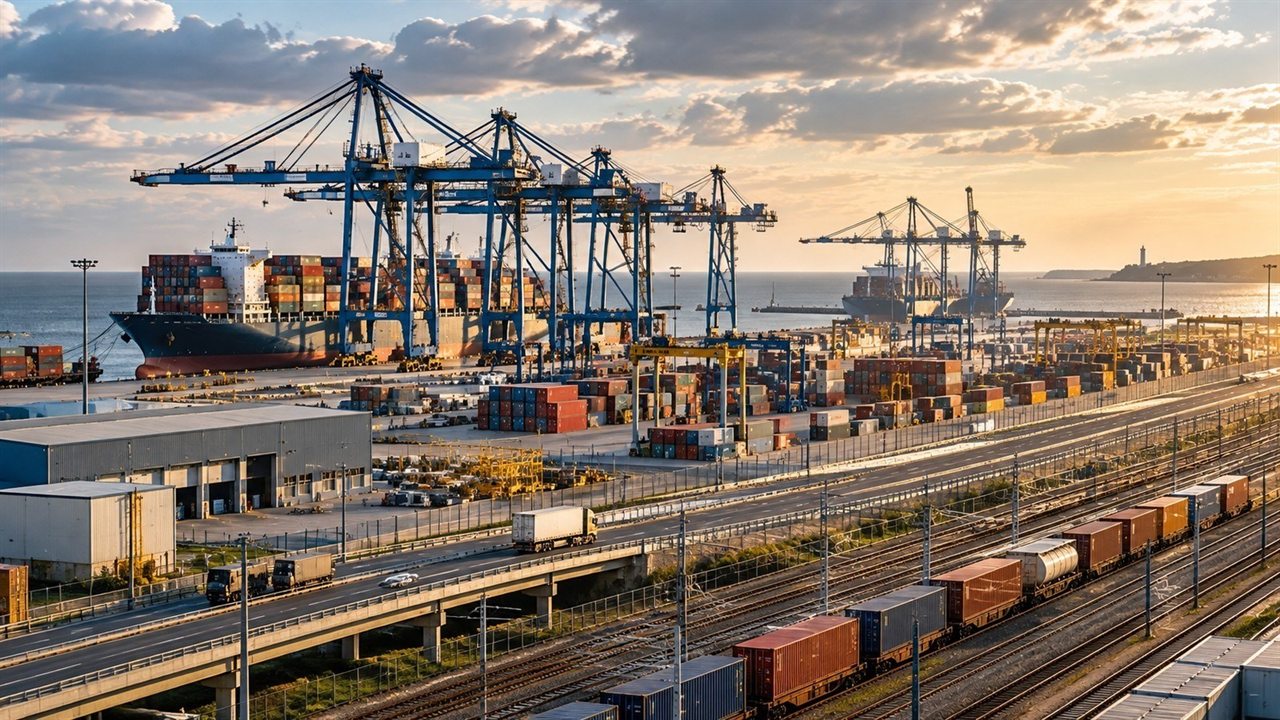
Wojny, napięcia handlowe i boom inwestycji w sztuczną inteligencję przebudowują geografię światowego handlu. Szefowa WTO ostrzega, że część firm na trwałe zmienia dostawców i trasy transportu. Polska, silnie związana z przemysłem niemieckim i wspólnym rynkiem UE, musi przygotować się na skutki tych procesów.
Na pierwszy rzut oka kondycja handlu międzynarodowego może wydawać się lepsza, niż sugerują wiadomości z frontów konfliktów. Światowa Organizacja Handlu podwyższyła prognozę wzrostu wolumenu handlu towarowego w 2026 roku z 1,9 do 3,9 proc. Do poprawy perspektyw przyczynił się zwłaszcza popyt na wyposażenie związane ze sztuczną inteligencją. Oznacza to większy handel półprzewodnikami, urządzeniami obliczeniowymi i innymi produktami potrzebnymi do rozbudowy infrastruktury cyfrowej. Nie wszystkie branże i regiony korzystają jednak z tej samej dynamiki.
W rozmowie z Reutersem dyrektor generalna WTO Ngozi Okonjo-Iweala mówiła, że firmy inwestują w alternatywne trasy i dostawców, ponieważ coraz trudniej zakładać ciągłość funkcjonowania dotychczasowych szlaków. W regionie Bliskiego Wschodu organizacja prognozuje silne spadki obrotów na skutek wojny i utrudnień w transporcie. Nawet jeśli część ograniczeń ustąpi, niektóre przedsiębiorstwa zachowają droższe rozwiązania zapasowe. To racjonalne z punktu widzenia zarządzania ryzykiem, ale podnosi koszt logistyki.
Wąskie gardło może oznaczać cieśninę morską, port przeładunkowy, strategiczne przejście graniczne albo fabrykę wytwarzającą rzadki komponent. Przerwa w jednym miejscu wpływa na wiele łańcuchów dostaw jednocześnie. Dlatego dywersyfikacja polega nie tylko na zmianie kraju pochodzenia towaru. Potrzebne są zapasy, umowy z więcej niż jednym przewoźnikiem i możliwość szybkiego zmieniania technologii produkcji. Łatwiej o to dużym korporacjom niż małym dostawcom o ograniczonym kapitale.
Polski eksport jest w dużej części powiązany z europejskim przemysłem, zwłaszcza niemieckim. Jeżeli fabryki zachodnie ograniczają zamówienia, odczuwają to również krajowi producenci podzespołów i usług logistycznych. Jednocześnie przenoszenie części działalności bliżej odbiorców może stać się szansą dla zakładów działających na wspólnym rynku UE. Polska ma rozwiniętą bazę produkcyjną i połączenia transportowe, ale nie uzyska automatycznie nowych kontraktów. Konkurencja obejmuje także Czechy, Słowację, Rumunię i państwa poza Unią.
W nowym otoczeniu znaczenie mogą zyskać elastyczni dostawcy, którzy potrafią szybko dostosować produkcję do zmian specyfikacji i skrócić czas dostawy. Dla firm logistycznych priorytetem stanie się przewidywalność usług, nie wyłącznie najniższa stawka. Inwestorzy będą też porównywać jakość infrastruktury energetycznej, bezpieczeństwo cyfrowe i stabilność zasad podatkowych. Słabsze ogniwo krajowej infrastruktury może przekreślić przewagę wynikającą z położenia geograficznego.
Popyt na centra danych i chipy pomaga podtrzymywać globalny handel, ale równocześnie koncentruje środki w wybranych segmentach przemysłu. Jeżeli inwestorzy ograniczą wydatki na sztuczną inteligencję, dynamika importu części zaawansowanych urządzeń może gwałtownie osłabnąć. Nie oznacza to automatycznie załamania całej gospodarki, ale pokazuje, że wysokie tempo rozwoju jednej branży nie jest wystarczającym dowodem zdrowia całego systemu. WTO zwraca właśnie uwagę na nierównomierny rozkład korzyści.
Dla Polski praktycznym zadaniem jest budowanie zdolności w sektorach, które ułatwiają transformację przemysłu, lecz nie zależą od jednego klienta czy technologii. Dotyczy to energetyki, automatyki, elektroniki, usług inżynieryjnych i transportu. Samo hasło innowacyjności nie zastąpi inwestycji w szkolnictwo zawodowe, sieci energetyczne i finansowanie projektów o długim okresie zwrotu.
Rządy mogą ograniczać niektóre ryzyka przez inwestycje w porty, kolej, przejścia graniczne i cyfryzację dokumentów. Powinny także zapewnić firmom dostęp do aktualnej informacji o sankcjach i zasadach pochodzenia towarów. Nie oznacza to jednak, że każde zaburzenie handlu wymaga ceł. Ochrona krajowego producenta może podnieść ceny importowanych komponentów, których ten sam producent potrzebuje. Wybór narzędzi powinien zależeć od danych dotyczących konkretnej branży, a nie ogólnego hasła o uniezależnieniu.
Ważna jest też koordynacja europejska. Polska korzysta z jednolitego rynku, więc skutki decyzji handlowych Brukseli będą odczuwalne przez dużą część krajowej gospodarki. Tam, gdzie pojawia się spór o subsydia czy dostęp do rynku, potrzebna jest ocena nie tylko interesów dużych koncernów, lecz również mniejszych firm włączonych w łańcuchy dostaw. Ich perspektywa często jest mniej widoczna w negocjacjach międzynarodowych.
Najbardziej prawdopodobnym rezultatem obecnych przemian nie będzie całkowity koniec globalizacji, lecz jej bardziej kosztowna i rozproszona forma. Państwa i przedsiębiorstwa będą płacić za nadmiarowe połączenia, magazyny oraz elastyczność działania. Polska może w tym procesie zdobywać nowych klientów, pod warunkiem że nie zaniedba wydajności energetycznej, kompetencji pracowników i przewidywalnych zasad prowadzenia działalności. Ryzykiem będzie natomiast uzależnienie się od pojedynczego zagranicznego odbiorcy w czasach, gdy tradycyjne kierunki handlu mogą zmieniać się szybciej niż dotychczas.
Osobnym zagadnieniem jest finansowanie zmiany. Przedsiębiorstwo, które chce utrzymywać dwóch niezależnych dostawców lub dodatkowy magazyn, musi zamrozić część kapitału. Dla dużego producenta może to być koszt możliwy do rozłożenia na wiele rynków. Dla mniejszej spółki podobny wymóg potrafi oznaczać rezygnację z inwestycji w maszyny lub zatrudnienie. Dlatego polityka gospodarcza powinna brać pod uwagę ograniczenia firm o mniejszej skali działalności i ułatwiać im korzystanie z finansowania obrotowego.
Nowa geografia handlu może też zwiększać presję na pracowników. Jeżeli część zamówień przeniesie się do Polski, potrzebne będą nowe kwalifikacje i zdolność do przechodzenia między branżami. Bez skutecznego szkolenia zawodowego firmy mogą nie wykorzystać nadarzających się okazji, mimo dostępnych gruntów i dobrej infrastruktury. Ocena sukcesu powinna uwzględniać trwałość nowych miejsc pracy oraz wartość dodaną pozostającą w kraju, a nie samą liczbę komunikatów o inwestycjach.
Źródła
Reuters, 15.10.2026: https://www.reuters.com/business/wto-chief-sees-lasting-impact-trade-middle-east-war-geopolitics-2026-10-15/
WTO, Global Trade Outlook, 08.10.2026: https://www.wto.org/english/news_e/news26_e/stat_08oct26_510_e.htm
Formaty reklamowe wewnątrz artykułu
Reklamy wplecione między akapity najlepiej działają w układzie poziomym lub prostokątnym.


