
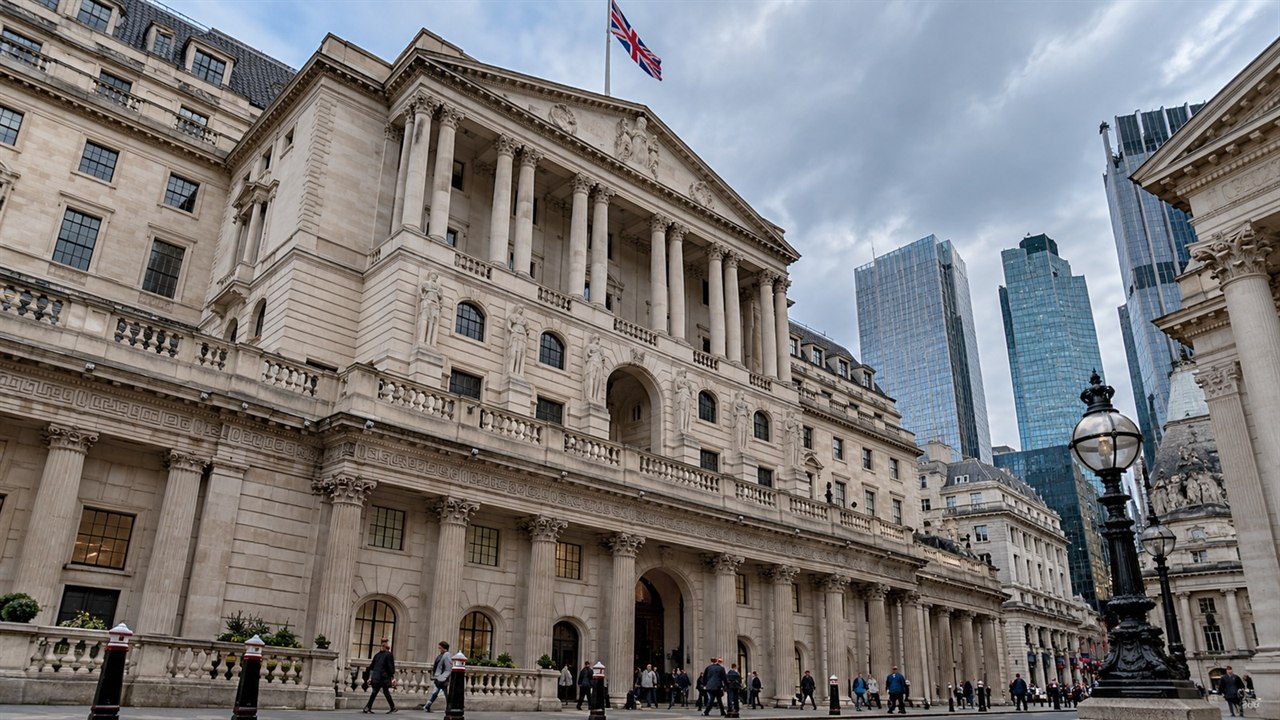
Andrew Bailey, prezes Banku Anglii, ocenił, że mimo drogiej energii tzw. wtórna presja inflacyjna w Wielkiej Brytanii jest na razie umiarkowana. Jednocześnie zastrzegł, że na ostateczne wnioski jest za wcześnie. Wyjaśniamy, dlaczego bankierzy centralni zwracają uwagę nie tylko na cenę ropy i gazu, ale także na zachowanie firm oraz płac.
Występując na spotkaniach międzynarodowych instytucji finansowych w Bangkoku, Bailey odniósł się do wpływu kosztów energii na ceny innych dóbr i usług. Reuters podał, że szef brytyjskiego banku centralnego ocenił dotychczasową skalę przenoszenia tych kosztów jako ograniczoną. Nie stwierdził jednak, że zagrożenie wygasło. Firmy mogą przez pewien czas pokrywać wzrost kosztów z własnych marż, ale później próbować przerzucić go na klientów.
Pierwszy etap szoku energetycznego jest dość łatwy do zauważenia. Droższe paliwo i prąd podnoszą rachunki gospodarstw domowych, a także koszty transportu i produkcji. Drugi etap jest trudniejszy: jeżeli firmy podnoszą cenniki szeroko, pracownicy domagają się rekompensaty, a wyższe wynagrodzenia podnoszą koszty usług, presja inflacyjna może utrzymywać się nawet po uspokojeniu rynku surowców. Bank centralny obserwuje więc nie tylko bieżące ceny, lecz także długoterminowe oczekiwania płacowe i zachowania przedsiębiorców.
Umiarkowane efekty drugiej rundy mogą oznaczać, że firmy obawiają się utraty klientów i dlatego nie przerzucają całego wzrostu kosztów na konsumentów. Takie zachowanie często ogranicza inflację, lecz jednocześnie obniża zyski części producentów i usługodawców. Innymi słowy, niższy wzrost cen nie musi oznaczać braku strat gospodarczych. Koszty mogą zostać rozłożone między przedsiębiorstwa, pracowników i konsumentów w sposób mniej widoczny w jednym wskaźniku inflacji.
Decyzje o oprocentowaniu pieniądza zapadają w warunkach opóźnienia: zmiana stóp wpływa na kredyty, inwestycje i konsumpcję dopiero po pewnym czasie. Zbyt szybkie podwyżki mogą ograniczyć aktywność gospodarczą, zwłaszcza gdy problem wynika z ograniczonej podaży surowców. Zbyt długie czekanie może jednak dopuścić do utrwalenia podwyżek w cennikach i oczekiwaniach inflacyjnych. Bailey właśnie tę niepewność podkreślił, nie deklarując z góry wyniku najbliższych decyzji.
Dla Polski brytyjskie obserwacje są użytecznym punktem porównania, a nie bezpośrednią prognozą decyzji NBP. Struktura taryf, rynku pracy i kredytów hipotecznych różni się między krajami. Podobny jest jednak problem polityki pieniężnej: szok na rynku energii może szybko dotrzeć do sklepów, transportu i usług. Dlatego po pojedynczych odczytach inflacji trudno przesądzać, czy presja cenowa została trwale opanowana. Warto obserwować jednocześnie koszty energii, płace, marże oraz kondycję konsumentów.
Z perspektywy konsumenta istotne jest, że inflacja mierzy tempo zmian cen, a nie ich bezwzględny poziom. Nawet gdy wskaźnik zaczyna opadać, koszyk zakupów może pozostawać drogi. Spadek presji cenowej i realna ulga w domowym budżecie nie zawsze następują równocześnie.
Źródła
Reuters, wypowiedź prezesa Banku Anglii: https://www.reuters.com/world/uk/bank-englands-bailey-says-second-round-inflation-pressures-look-subdued-so-far-2026-10-16/
Formaty reklamowe wewnątrz artykułu
Reklamy wplecione między akapity najlepiej działają w układzie poziomym lub prostokątnym.


