Inwestycje w sztuczną inteligencję wciąż rosną, lecz rynki coraz uważniej oceniają sposób finansowania centrów danych i infrastruktury obliczeniowej. Tygodniowe spadki akcji technologicznych opisane przez Reutersa pokazują, że przyszłość AI można oceniać optymistycznie, a jednocześnie obawiać się zbyt wysokich wycen.
Po okresie entuzjazmu wokół sztucznej inteligencji na pierwszy plan wysuwa się mniej efektowna kwestia: skąd będą pochodzić pieniądze na sprzęt, budowę obiektów, energię i obsługę długu. Wiele projektów wymaga wydatków ponoszonych natychmiast, podczas gdy przyszłe przychody zależą od tempa wdrożeń, cen usług oraz konkurencji. Technologia może zmienić całe branże, ale korzyści gospodarcze nie muszą trafiać proporcjonalnie do każdej firmy, która dziś dużo inwestuje.
Reuters poinformował o słabości spółek technologicznych i producentów półprzewodników po publikacji mocniejszych od oczekiwań danych o inflacji w USA. Rynek zaczął liczyć się z możliwością wyższych stóp procentowych, a inwestorzy przyjrzeli się finansowaniu boomu AI opartemu częściowo na długu. Szczególnie mocno ucierpiała firma CoreWeave, której akcje traciły w ciągu tygodnia, co agencja łączyła z rosnącymi pytaniami o skalę i koszt infrastruktury.
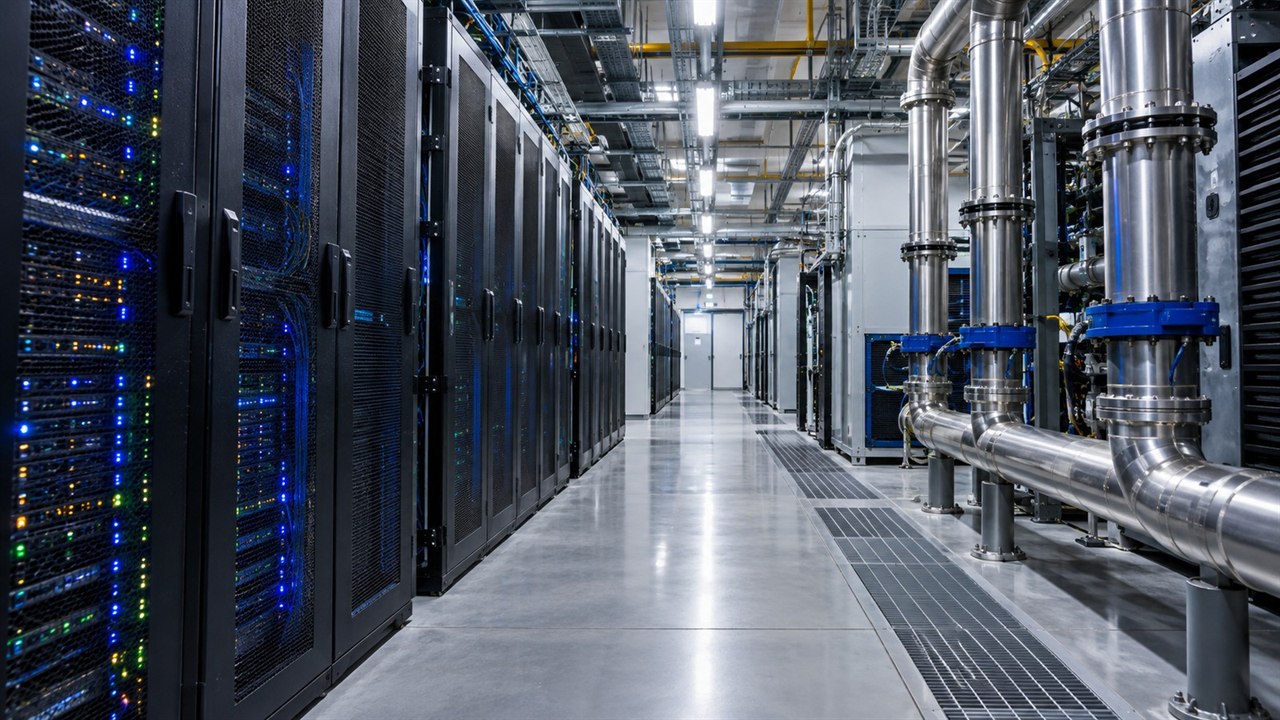
Serwerownia nie jest jedynie pomieszczeniem wypełnionym komputerami. Potrzebuje stabilnych dostaw prądu, chłodzenia, sieci telekomunikacyjnych, specjalistycznych układów scalonych i długoterminowych umów z klientami. W praktyce przypomina złożony projekt infrastrukturalny, którego koszty mogą pojawiać się na wiele miesięcy przed pełnym uruchomieniem usług. Gdy popyt jest silny, takie obciążenie bywa akceptowalne; gdy przychody rosną wolniej, zaczyna ciążyć na bilansie.
Do oceny potrzebne są trzy osobne pytania. Pierwsze brzmi: czy istnieje trwały popyt na konkretną usługę AI, za którą klient regularnie płaci? Drugie: czy sprzęt i energia pozwalają zaoferować tę usługę z rozsądną marżą? Trzecie: czy struktura długu i termin zapadalności zobowiązań pozostawiają spółce czas na osiągnięcie odpowiedniej skali działania? Pozytywna odpowiedź na pierwsze nie gwarantuje dwóch kolejnych.
Ceny układów obliczeniowych, cykle modernizacji i presja na energooszczędność dodatkowo komplikują rachunek. Sprzęt zakupiony dziś może nadal być użyteczny za kilka lat, ale może też wymagać szybszej wymiany, niż zakładał inwestor. Jeśli finansowanie zostało oparte na długim okresie amortyzacji, szybsze starzenie się infrastruktury staje się realnym ryzykiem. Nie oznacza to jednak, że wszystkie obiekty będą nierentowne: lokalizacja, dostęp do prądu i umowy odbioru usług mogą radykalnie zmieniać wynik.
Wysokie stopy procentowe zwiększają koszt nowych pożyczek, ale wpływają również na wycenę przyszłych zysków. Spółki, których duża część oczekiwanych przychodów przypada na odległe lata, są szczególnie wrażliwe na zmianę założeń dotyczących dyskontowania. To dlatego nawet dobre wiadomości o rozwoju technologii nie muszą przekładać się na wzrost cen ich akcji, jeżeli równocześnie pogarszają się warunki finansowe.
Reuters odnotował w piątek tygodniową słabość indeksów S&P 500 i Nasdaq, a zarazem odporniejsze zachowanie części europejskich rynków. Taki układ nie jest dowodem końca boomu AI. Pokazuje raczej, że inwestorzy różnicują ryzyko między branżami, sektorami defensywnymi i spółkami o największej ekspozycji na nowe inwestycje. Zaawansowane przedsiębiorstwa technologiczne nie tworzą jednego, jednakowo finansowanego i jednakowo dochodowego sektora.
Warto także oddzielić obawy o nadmierne zadłużenie części inwestorów od prognozy recesji. Trudności jednej firmy mogą wymusić zmianę jej planów budowy centrów danych, lecz nie muszą oznaczać załamania popytu na oprogramowanie w całej gospodarce. Rynek potrafi jednocześnie zawyżać perspektywy niektórych firm i zbyt ostro reagować na pojedyncze rozczarowania. Dobrze skonstruowana analiza powinna brać pod uwagę oba błędy.
Europejski sektor technologiczny może skorzystać na wdrożeniach AI w przemyśle, logistyce i usługach, nawet bez posiadania największych światowych modeli językowych. Liczy się bowiem także integracja, bezpieczeństwo danych, cyfryzacja procesów oraz szkolenie pracowników. Polski przedsiębiorca nie musi budować własnego centrum danych, żeby zwiększyć produktywność przy rozsądnym zastosowaniu dostępnych narzędzi.
Ryzykiem byłoby natomiast kopiowanie najbardziej kapitałochłonnych inwestycji bez sprawdzenia lokalnego popytu i kosztu energii. Projekty publicznie wspierane muszą mieć mierzalne cele: dostępność usług, korzyści dla firm, interoperacyjność i realną zdolność finansowania utrzymania. Sam zakup drogiego sprzętu nie tworzy ekosystemu innowacji, podobnie jak samo ogłoszenie nowego programu nie zapewnia jego ekonomicznej trwałości.
W najbliższych miesiącach ważniejsze od pojedynczych rekordów giełdowych będą wyniki finansowe dostawców infrastruktury, poziom zadłużenia, nowe kontrakty oraz ceny prądu. Boom sztucznej inteligencji może mieć długotrwały charakter, ale równie trwałe są zasady finansów: każdą inwestycję trzeba opłacić, a obietnice przyszłych przychodów nie zawsze przychodzą w terminie. Właśnie tę różnicę zaczyna wyceniać rynek.
Istnieje jeszcze ryzyko koncentracji. Kiedy największe platformy kupują sprzęt od podobnych dostawców i korzystają z tej samej infrastruktury, niepowodzenie jednego ogniwa może przełożyć się na wielu kontrahentów. Z kolei silne powiązanie inwestycji z rynkiem energii zwiększa zależność od decyzji regulatorów i cen prądu. Rozwiązaniem nie jest automatyczna rezygnacja z inwestycji, lecz ujawnianie warunków finansowania, realistycznych terminów zwrotu oraz ryzyk dla dostawców i odbiorców. Wycena technologii powinna odzwierciedlać nie tylko możliwości modeli, ale również zdolność ich użytkowników do regularnego płacenia za usługi.
Ostrożność wymaga także porównywania prognoz przychodów z rzeczywistymi przepływami pieniężnymi. Firma może ogłaszać wieloletnie kontrakty, a jednocześnie ponosić ogromne koszty uruchomienia usługi. Z tego względu nie wystarczy śledzić przychodów nominalnych: trzeba rozumieć marżę, nakłady inwestycyjne i terminy spłat. Ten rachunek pozostaje taki sam zarówno dla wielkiego operatora chmurowego, jak i dla mniejszej spółki dostarczającej wyspecjalizowane oprogramowanie.
Źródła
Reuters — rynki globalne 16.10.2026: https://www.reuters.com/world/china/global-markets-global-markets-2026-10-16/
Formaty reklamowe wewnątrz artykułu
Reklamy wplecione między akapity najlepiej działają w układzie poziomym lub prostokątnym.